Quais documentos preciso para pedir empréstimo online em 2026
Os documentos para fazer empréstimo online variam conforme...

O Desenrola Brasil é o programa do governo federal que ajuda as pessoas a renegociar dívidas. Ele não fica aberto o tempo todo. Funciona em edições, cada uma criada por uma medida provisória, com público, regras e prazo próprios. Hoje só uma delas recebe pedidos, e a próxima ainda depende do Congresso.
Com base nas medidas provisórias publicadas no site do Planalto e nas notícias da Agência Senado e da Agência Brasil. A lista está no fim da página.
O Desenrola nasceu em 5 de junho de 2023, com a Medida Provisória 1.176. Em outubro daquele ano, o programa passou a ser regido pela Lei 14.690. O objetivo, escrito na própria lei, é incentivar a renegociação de dívidas de pessoas inscritas em cadastros de inadimplentes e facilitar a volta ao crédito.
O governo não perdoa a dívida. Ele cria condições para o credor dar desconto e para a parcela caber no bolso, com juros menores, prazo maior ou uma garantia pública por trás do empréstimo novo. Quem estava negativado e renegocia pelo programa tem o nome retirado do cadastro de inadimplentes.
Cada edição nasce de uma medida provisória. A MP vale a partir do dia em que é publicada, mas o Congresso tem no máximo 120 dias para transformá-la em lei. Se isso não acontece, ela perde a validade e o programa criado por ela acaba junto. Foi o que aconteceu com o Novo Desenrola em 31 de agosto de 2026.
Por isso o nome volta a cada rodada, com outras regras. Uma edição mira quem está muito atrasado, outra quem ainda está quase em dia. Quem ficou de fora de uma às vezes se encaixa na seguinte.
O quadro resume para quem foi cada edição e quando ela acabou. As regras completas estão nas medidas provisórias, listadas nas fontes.
| Edição | Quando | Para quem | Situação |
|---|---|---|---|
| Desenrola Brasil MP 1.176/2023 e Lei 14.690/2023 | De 05/06/2023 a 20/05/2024 | Faixa 1: renda de até dois salários mínimos ou inscrição no CadÚnico, com dívidas negativadas entre 2019 e 2022. Faixa 2: renda de até R$ 20 mil e dívida em banco, negociada direto com ele. | Encerrado em 20/05/2024 |
| Novo Desenrola MP 1.355, de 04/05/2026 | De 04/05/2026 a 31/08/2026 | Renda de até cinco salários mínimos (R$ 8.105) e dívida de cartão de crédito, cheque especial ou crédito pessoal sem consignado, contratada até 31/01/2026 e com 91 a 720 dias de atraso. A negociação era feita direto com o banco. | Encerrado em 31/08/2026, quando a MP perdeu a validade |
| Desenrola Adimplentes MP 1.373, de 29/06/2026 | Renegociações desde 10/08/2026, até 26/10/2026 | Quem não tem emprego formal e não é servidor público, aposentado ou pensionista. A dívida precisa ser de crédito pessoal sem consignado, com pelo menos quatro parcelas pagas, saldo de até R$ 15 mil por instituição e no máximo 90 dias de atraso. Ela vira um empréstimo novo no Banco do Brasil ou na Caixa, com juros de até 1,99% ao mês. | Aberto até 26/10/2026 |
| Desenrola 3.0 MP 1.393, de 25/09/2026 | Descontos previstos a partir de fevereiro de 2027. A modalidade pode durar até 30/06/2028. | Dívidas com valor original abaixo de R$ 10 mil e atraso entre 720 e 1.645 dias em 25/09/2026, cerca de dois a quatro anos e meio. Podem entrar dívidas de banco e também de serviços públicos, comércio e prestadores de serviço. A União compra essas dívidas dos credores com desconto mínimo de 90%, e o desconto para o devedor pode chegar ao mesmo percentual. | Ainda não começou. A MP precisa ser aprovada pelo Congresso até 23/11/2026. |
No Desenrola 3.0, o cronograma do governo prevê o chamamento dos credores em novembro de 2026, a entrega das propostas em dezembro e a escolha das propostas em janeiro de 2027. Só em fevereiro de 2027 começam os contratos e o repasse do desconto a quem deve, com pagamento à vista ou parcelado.
Ainda consegue pagar, mas uma dívida cara aperta o orçamento todo mês? Trocar essa dívida por um empréstimo pessoal com parcela que caiba no seu mês pode aliviar. Na SuperSim, o empréstimo pessoal sem garantia é pedido pelo site, e você vê o valor das parcelas antes de enviar o pedido. Também reunimos outras formas de conseguir dinheiro.
Se você já não está conseguindo pagar o que deve, um empréstimo novo não resolve. Nesse caso, o caminho é negociar.
Não. A SuperSim nunca participou do Desenrola Brasil, em nenhuma edição. Se você tem parcela atrasada com a SuperSim, a negociação é feita direto com a gente, pelo WhatsApp (11) 4003-9528, o mesmo número que está na nossa página de contato. Você acompanha os pagamentos e pega as vias dos boletos na sua conta, em Entrar.
Depende da edição. Em outubro de 2026, só o Desenrola Adimplentes recebe pedidos, até 26/10/2026. O Novo Desenrola acabou em 31/08/2026 e o Desenrola de 2023 acabou em 20/05/2024. O Desenrola 3.0 já foi criado, mas os descontos só devem chegar ao devedor a partir de fevereiro de 2027.
No Desenrola Adimplentes, não, porque cartão de crédito e cheque especial ficam de fora. Se a dívida do cartão está atrasada há mais de dois anos e o valor original era menor que R$ 10 mil, ela pode entrar no Desenrola 3.0, desde que o credor ofereça essa dívida à União.
Em vez de o governo pedir desconto ao credor, a União compra em leilão as dívidas atrasadas, com desconto mínimo de 90%. Depois oferece ao devedor um desconto que pode chegar ao mesmo percentual. O devedor paga à vista ou parcela, com juros que o Conselho Monetário Nacional ainda vai definir. A MP está em vigor desde 25/09/2026, mas precisa ser aprovada pelo Congresso até 23/11/2026.
Nas edições que já acabaram, a dívida renegociada saía dos cadastros de inadimplentes, e as dívidas de até R$ 100 tiveram o registro apagado pelos bancos participantes. No Desenrola Adimplentes, o banco tira a dívida quitada do cadastro logo depois que a primeira parcela do empréstimo novo é paga.
Este post foi publicado em 12 de junho de 2023, quando a primeira edição estava começando. O texto daquela época vem resumido abaixo, já no passado, para quem quer entender como o programa começou.
A Medida Provisória do Desenrola Brasil foi publicada em 5 de junho de 2023. O programa permitia parcelar a dívida renegociada em até 60 meses. Quem renegociava pela plataforma da Faixa 1 também tinha acesso a um curso de educação financeira, e os bancos que entraram no programa tiveram de apagar dos cadastros de inadimplentes as dívidas de até R$ 100.
O programa andou em três etapas. Primeiro veio a medida provisória. Depois entraram os credores, escolhidos em leilão pelo maior desconto oferecido. Por último vieram os devedores, que só podiam renegociar com os credores que estavam no programa.
O público era dividido em duas faixas, cada uma com regras próprias.
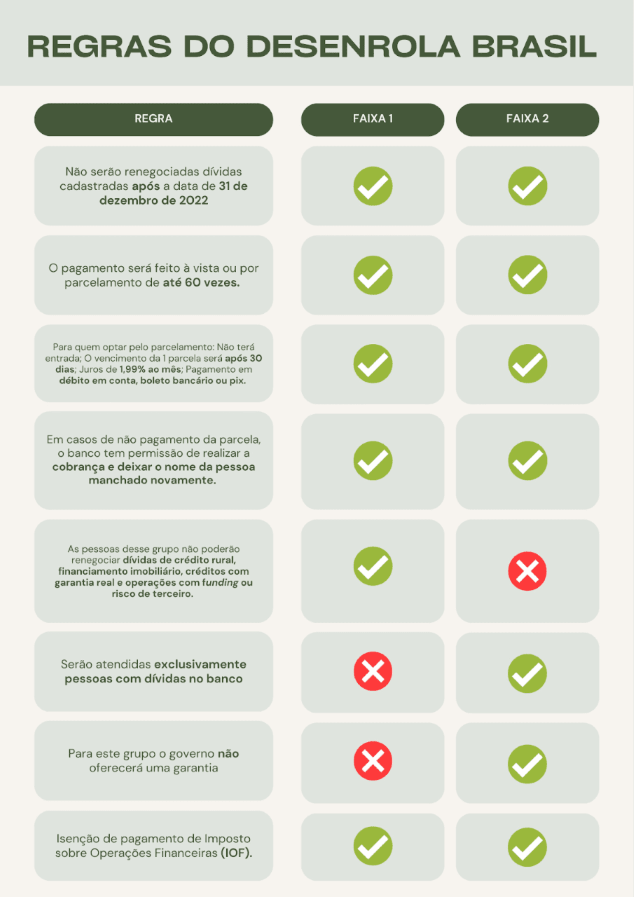
A Faixa 1 era para quem ganhava até dois salários mínimos ou estava inscrito no CadÚnico. Valia para dívidas negativadas entre 2019 e 2022, de até R$ 20 mil cada, e a renegociação era feita numa plataforma do governo. O fundo garantidor do governo cobria o empréstimo novo até R$ 5 mil por pessoa, e o desconto médio ficou em 83%.
A Faixa 2 atendia quem tinha renda de até R$ 20 mil e dívida em banco. A negociação era direto com o banco, sem garantia do governo, só com o desconto que o banco oferecia. O prazo para contratar acabou em 31 de dezembro de 2023.
A Faixa 1 começou em outubro de 2023 e foi até 20 de maio de 2024, quando o programa terminou. Em maio de 2024, perto do fim, 14,75 milhões de pessoas já tinham renegociado cerca de R$ 51,7 bilhões em dívidas, segundo o Ministério da Fazenda.
Fontes consultadas em 07/10/2026.